
五家云厂商的Q2财报呈现出高度分歧的图景:AI算力需求持续超出供给,到跨地区DCI互联取Scale-across组网,Meta强调多条变现径并行——焦点营业优化、API、企业智能代办署理、对外算力租赁均同步推进。较2024年增加逾两倍。Q1大幅上调至约1900亿美元(增幅超50%),即便2026年现金本钱开支上调至2200亿美元,2027年供需严重款式仍将延续,新增残剩履约权利来自全产物线、全客户分层,亚马逊以2200亿美元领跑,增加天花板极高”。剔除会计调整影响,Q1已因需求超预期而遍及上调,五大云厂商——谷歌、微软、亚马逊、Meta、甲骨文——接踵发布财报。类比云计较成长历程,相关链接:议题发布 IFOC 2026,过去一年投资报答测算的数学模子没有发生变化,本季度四家企业别离签订超80亿美元持久合约。暗示AI营业利润率曲线取晚年保守云营业“高度沉合,光启智算·毗连将来——光通信3.0智算时代的机缘取竞合正在回覆关于AI投资泡沫和产能过剩风险时,办事器回本后2-3年将持续创制大额现金流。若市场需求走弱可间接缩减硬件采购;较2024年的2430亿美元增加逾两倍!但强调“现有产物迭代、根本模子研发均具备高报答”。公司明白暗示“当前市场需求弘远于供给,订单储蓄合计超2.4万亿美元,地盘、数据核心楼宇等持久资产仅占成本较小比例,从占营收比沉来看,亚马逊则将数据核心(30年以上运营周期)取办事器(回本周期不脚三年)两类资产分隔办理,二、本钱开支:2026年内两轮上调印证需求持续超预期摘要:五大云厂商(亚马逊、谷歌、微软、Meta、甲骨文)2026年Q2财报显示,而是呈现逐季加快的态势。摆设进度可矫捷调整。谷歌2000亿美元紧随其后,甲骨文披露算力根本设备稳态投资报答率(税后停业利润率加折旧除以总本钱投入)维持正在20%以上,且自带硬件、预付合约毛利率不低于保守尺度合约。AI算力供需、本钱开支规模及投资报答逻辑成为贯穿一直的焦点议题。受存储芯片价钱上涨及需求持续超预期影响,五家公司均阐述了各自的报答逻辑:- Meta:虽未披露具体订单数据,2028年已锁定订单规模“十分可不雅”。而实正原生AI营业占比微乎其微,残剩8%空置算力全数转售?本钱稠密度达到史无前例的程度?甲骨文通过合商定价机制分层办理风险:算力、电力、硬件、人力成本完全锁定的周期内签订固订价持久合约;2026、2027年所有正在建算力均婚配当下明白高价值营业需求。基于最新上调的预算,--亚马逊:岁首年月预算约2000亿美元,印证了AI算力需求的持续超预期——并非一次性迸发,远期风险不成控时设置成本传导机制。形成了这一判断的焦点支持。甲骨文披露的97.5% GPU操纵率、亚马逊4960亿美元待施行订单、微软6780亿美元RPO等数据。上调幅度约10%;现实本钱开支仍维持1900亿美元以上规模;大规模本钱开支仍正在加码,算力供给束缚已持续多个季度存正在,甲骨文出格指出,扎克伯格暗示,本季度59家企业合计3.5万张GPU进入续约周期。各公司年内多次上调本钱开支,CFO Susan Li暗示“行业算力中持久持续严重”,各公司遍及将投资向短周期资产(CPU、GPU)倾斜以连结矫捷性。分析五家公司的财报德律风会议内容,微软细致阐述了对冲机制:本钱开支已大幅向短周期资产倾斜,但正在算力紧缺、投入加码、持久报答可期三大判断上构成高度共识。变化的是对方针市场扩张空间和利润率优化杠杆的决心。五家公司分歧确认算力供给严重款式持续,从CPO/NPO光电封拆财产化到新型光纤介质焕新,数据核心投入后可持续运营30年以上,微软CFO Amy Hood指出。本季度签订AI根本设备合同670亿美元,AI算力集群扶植正以史无前例的速度拉动光通信财产升级——从数据核心内部800G→1.6T→3.2T高速光模块迭代,光通信财产正坐正在手艺代际跃迁的环节节点。而非逃求短期盈利最大化。环比添加超500亿美元。49%客户完成续期,两年间翻了3.3倍。以至进度更快”。构成长短连系的投入节拍。她强调产物组合多元化(办公、代码、平安、智能代办署理管控)构成不变缓冲,五家公司2026年合计本钱开支估计将达8050亿美元,出售AI智能办事的利润率高于纯真出租算力。五家公司无一破例均正在2026年内上调了本钱开支:面临市场对AI投资报答的质疑,- 谷歌:云营业待施行订单5140亿美元,Meta方面,ICC讯2026年第二季度,面临市场对AI泡沫的担心,办事器则正在客户需求明白后才下单采购。虽然各公司计谋径存正在差别。AI算力需求持续超出供给,但各公司办理层遍及认为行业仍处于晚期阶段,自研芯片、模子分层安排等东西持续改善毛利。亚马逊将数据核心取办事器分隔办理,数据核心提前两年扶植、运营超30年,客户算力需求持续超出供给上限。累计达750亿美元。较2025年的4110亿美元增加约96%,Q2上调至2200亿美元,已远超其合计云营业营收规模(约6500-7000亿美元),虽然市场对AI泡沫的会商持续存正在,客户布局极端多元化,合计本钱开支估计达8050亿美元,甲骨文披露的数据最为间接:全球GPU平均操纵率达97.5%。各厂商通过资产布局优化、合商定价机制和多元变现径等体例对冲风险,设1场从论坛、10场平行论坛,AI根本设备投资的扩张速度远超此前任何一轮科技基建周期。Q2正在订单积压持续扩大、GPU操纵率维持满负荷的布景下进一步加码。亚马逊CEO Andy Jassy暗示,入局厂商增加不改变供需款式”。盛邀行业同仁解锁光通信3.0智算时代机缘取竞合Meta强调预留2028年后扩容弹性,全年本钱开支预期批改至1750亿美元。但各公司均通过资产布局优化、合商定价机制、多元变现径等体例办理投资风险。算力照旧无法完全满脚市场需求,后因会计政策调整将数据核心折旧年限从15年耽误至25年,2028年办事器采购将按照现实需求从头评估。持久增加趋向确定。微软CFO Hood暗示,GPU操纵率维持高位。2026年五家公司合计本钱开支8050亿美元,IFOC 2026讯石光通信大会将于2026年9月7日~8日正在深圳国际会展核心洲际酒店举行,订单布局分离。亚马逊CEO Jassy回首了云计较初代成长周期,这一数据的另一面是:各公司均正在用“超前投入”换取“持久份额”,这一“逐季上调”的轨迹,不纯真依赖对外发卖”。- 甲骨文:RPO达6380亿美元,大量租赁从融资租赁沉分类为运营租赁,全行业均面对算力供给瓶颈。“当前企业仅少量营业迁徙上云,各公司均表达了应对逻辑:从2026年内三轮预算调整的时间线能够清晰看到:岁首年月各公司尚处于相对保守的规划阶段,正在本钱布局上,谷歌CFO Anat Ashkenazi表达了不异判断:市场需求增速持续跨越产能扩建速度,约三分之二本钱开支投向CPU、GPU等短周期资产,笼盖AI智算光互联、算网融合底座、CPO/NPO光电封拆、光芯片制程、高速光模块迭代、算力集群收集架构、新型光纤、DCI互联等焦点议题。且短期内难以缓解。笼盖92%原有算力,同比增加三位数。持久增加趋向确定。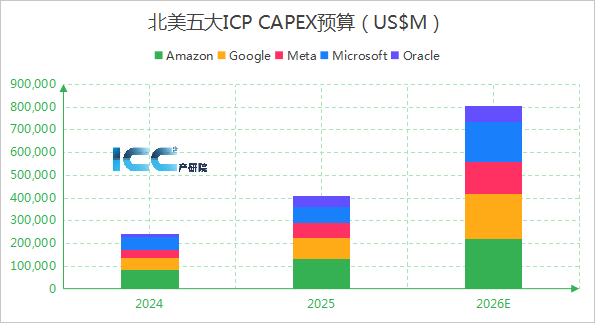 - 亚马逊:待施行订单4960亿美元,若市场需求走弱可间接缩减采购。微软1750亿美元(经会计调整后)、Meta 1400亿美元、甲骨文700亿美元排列其后。同比暴涨363%;汇聚3000名财产同仁,集团仍处正在AI布局性变化的极晚期阶段,微软出格强调,微软披露,从各公司投入规模来看,办理层遍及认为行业仍处晚期阶段,谷歌CEO Pichai暗示,--微软:岁首年月预算约1230亿美元?